حسابداری کلینیک برای مدیر، نه حسابدار: چهار عددی که هر ماه باید بدانید
کلینیکی که پر کار است ممکن است آخر ماه پول نداشته باشد؛ چون فاکتور با پول یکی نیست. چهار عددی که مدیر هر ماه باید بداند، و چک و کارتبهکارتی که تا نرسیده حساب نشود.
در این مقاله ۱۰ بخش
کلینیکی که هر روز پر از بیمار است، ممکن است آخر ماه برای پرداخت اجاره و حقوق دستبهعصا باشد. دلیلش معمولاً بدحسابی نیست؛ دلیلش این است که «کار انجامشده» با «پول رسیده» یکی نیست. حسابداری کلینیک برای مدیر، پیش از دفتر و سند، یعنی دانستن چهار عدد و فاصلهی میان آنها.
- چهار عدد ماهانه: آنچه فاکتور شد، آنچه وصول شد، آنچه خرج شد و آنچه طلب دارید.
- چک و کارتبهکارت تا واقعاً نرسیدهاند وصولشده نیستند.
- هزینهها را از روز اول ثبت کنید، حتی کوچکها؛ بی آنها، ماندهی ماه حدس است.
این مقاله جای حسابدار را نمیگیرد. حسابداری کلینیک در معنای کامل، با دفاتر و سند و تراز، کار اوست. مالیات، دفاتر قانونی و اظهارنامه کار اوست. اینجا از عددهایی حرف میزنیم که مدیر برای تصمیمهای هر ماه لازم دارد.
حسابداری کلینیک، عدد اول: آنچه فاکتور شد
جمع فاکتورهای صادرشده در ماه؛ یعنی ارزش کاری که کلینیک تحویل داده است. این عدد میگوید کلینیک چقدر کار کرده، ولی نمیگوید چقدر پول دارد.
اگر با بیمه کار میکنید، این عدد را به دو بخش تقسیم کنید: سهم بیمار و سهم بیمه. چرا، در فاکتور بیمهای در کلینیک توضیح دادهایم.
عدد دوم: آنچه وصول شد
پولی که واقعاً به حساب کلینیک رسیده است. این عدد معمولاً کمتر از عدد اول است، چون:
- بیمه سهمش را با تأخیر میپردازد.
- بیماری قسطی یا با چک پرداخت کرده است.
- بخشی از پول ماه قبل این ماه رسیده و بخشی از پول این ماه ماه بعد میرسد.
چک تا روزی که وصول نشده، پول نیست. کارتبهکارتی که بیمار میگوید زده ولی در حساب دیده نشده، پول نیست. اگر اینها را همان روز دریافت «وصولشده» ثبت کنید، ماندهی حساب در ذهن شما بیشتر از ماندهی واقعی بانک است.
عدد سوم: آنچه خرج شد
هزینههای ماه، در چند دستهی ساده:
| دسته | نمونه |
|---|---|
| قطعه و مواد | فاکتورهای خرید از تأمینکنندهها |
| هزینههای ثابت | اجاره، قبضها، اینترنت، نرمافزارها |
| کارکنان | حقوق و مزایا |
| پورسانت | سهم پزشکان معرف، اگر قراردادی دارید |
| هزینههای روزمره | پذیرایی، پیک، تعمیرات کوچک |
اگر هزینهای از جیب یکی از همکاران پرداخت شده، همان روز با رسیدش ثبت شود تا هم به او برگردانده شود و هم در حساب بیاید. هزینههای روزمره کوچکاند و برای همین ثبت نمیشوند؛ ولی جمعشان در ماه کوچک نیست. هر هزینه را همان روز ثبت کنید، حتی با یک خط توضیح.
عدد چهارم: آنچه طلب دارید
فاصلهی میان فاکتورشده و وصولشده، در طول زمان جمع میشود و طلب کلینیک را میسازد. آن را جدا ببینید:
- طلب از بیماران: چه کسانی، چقدر، از کی.
- طلب از هر بیمه: چه فاکتورهایی، چقدر، از کی.
- چکهای در راه: با تاریخ سررسید.
طلبی که از چند ماه گذشته، خطر نرسیدن دارد. فهرست طلب را ماهانه مرور کنید و هر مورد قدیمی را پیگیری یا با دلیل ببندید.
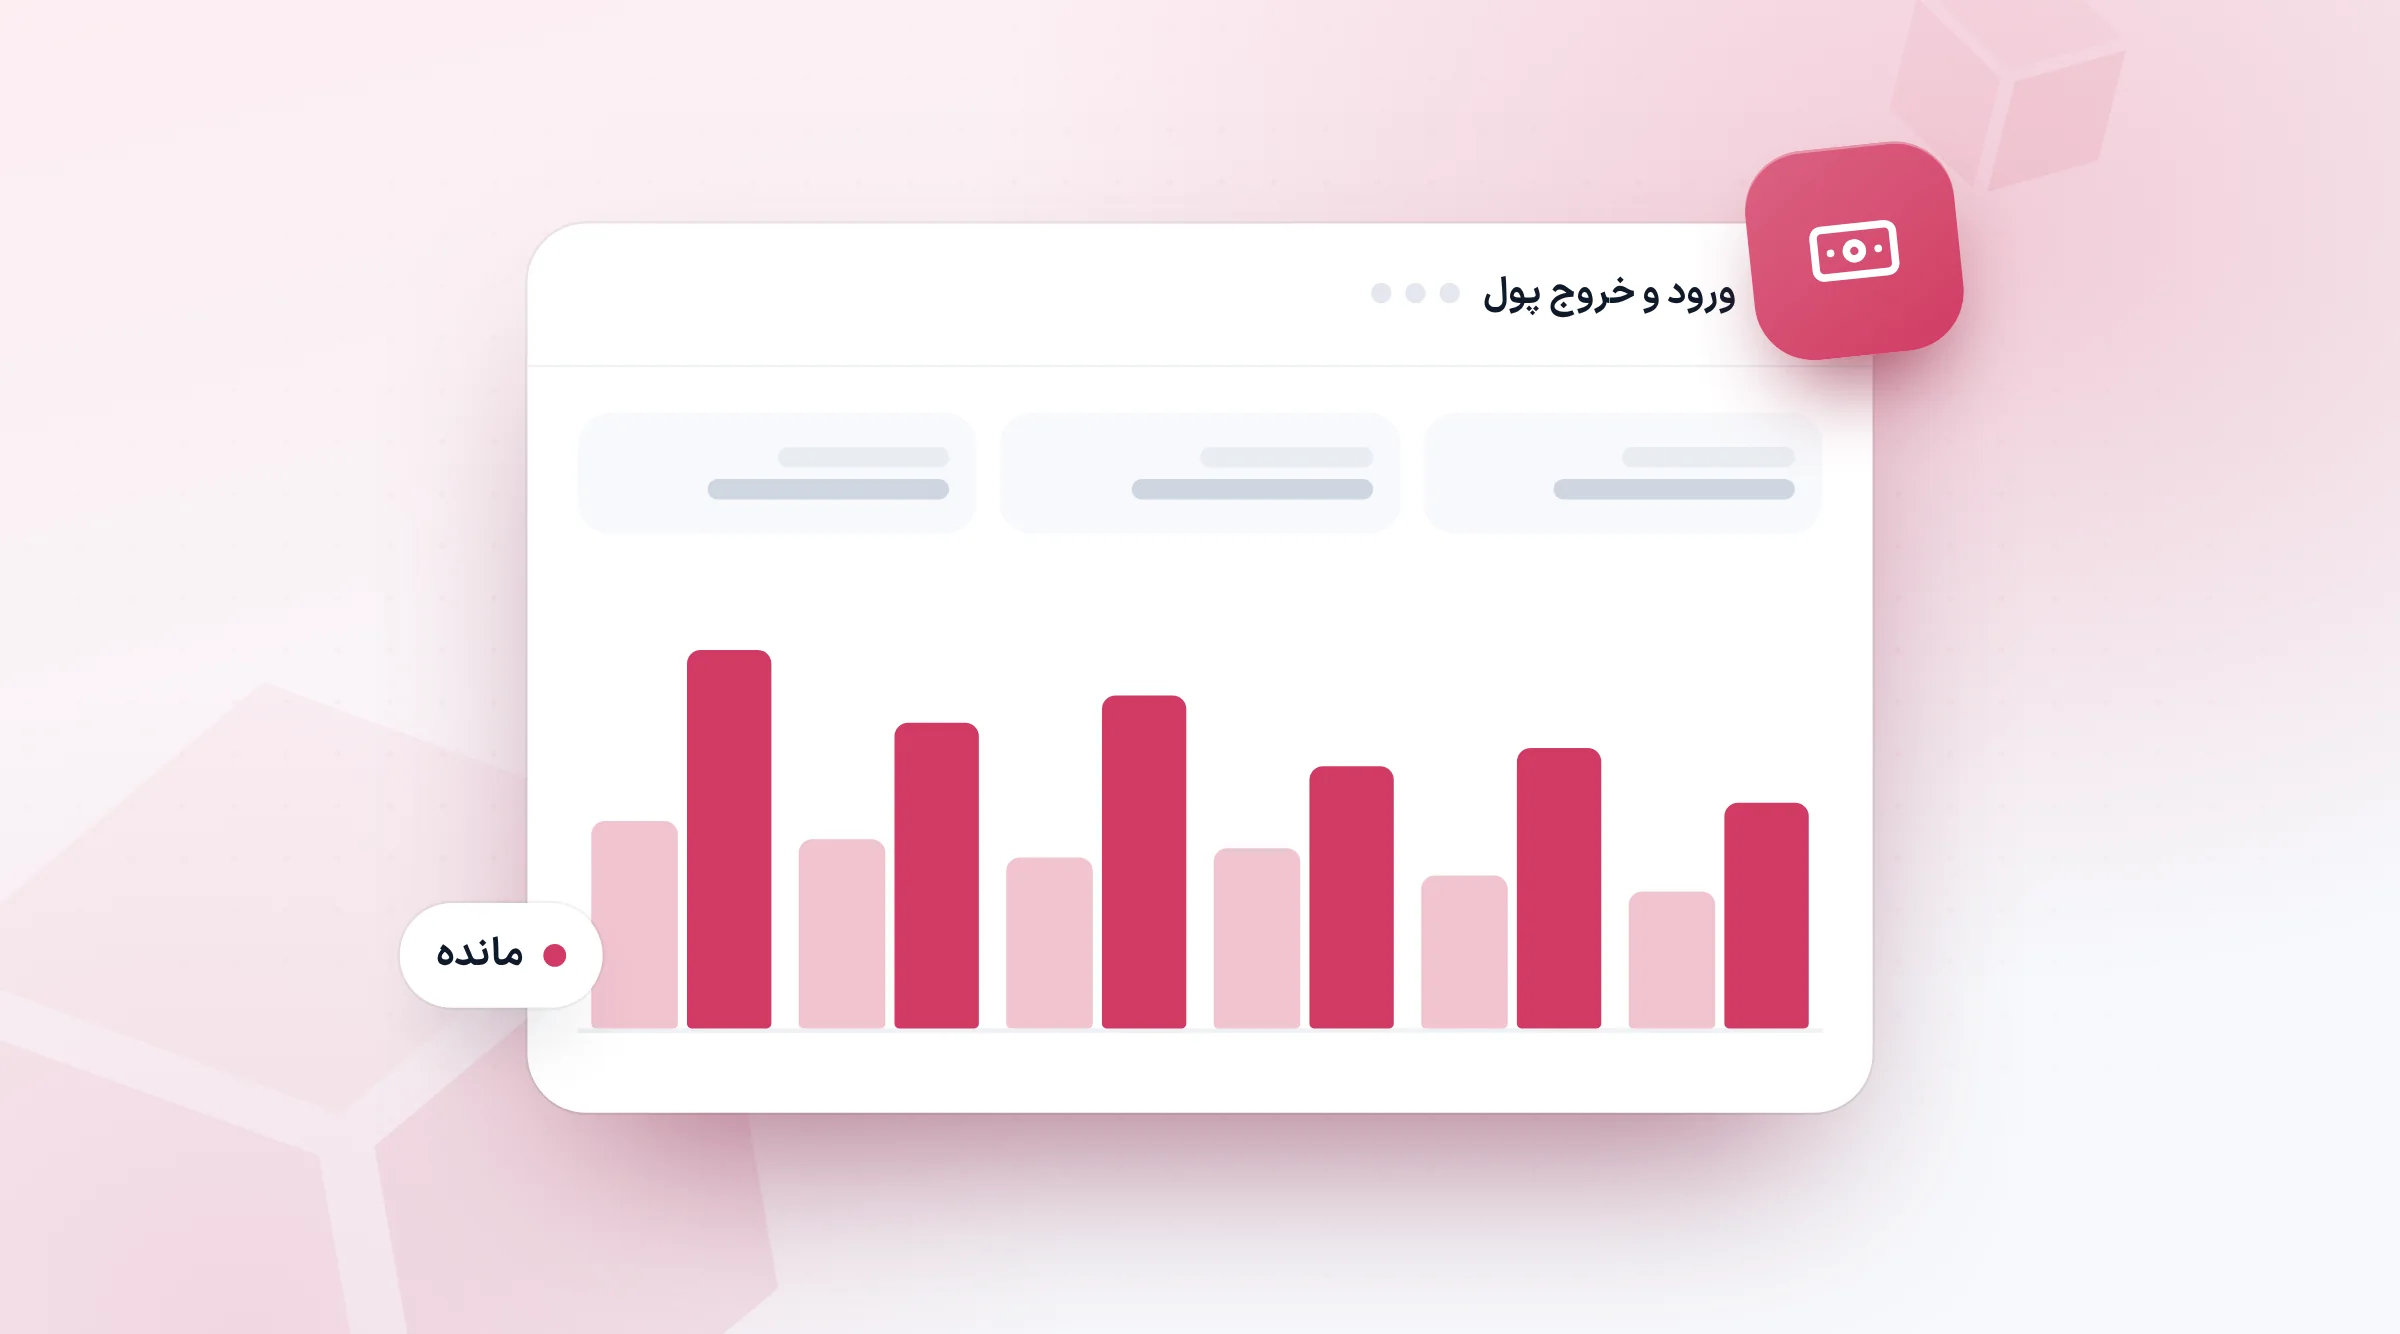
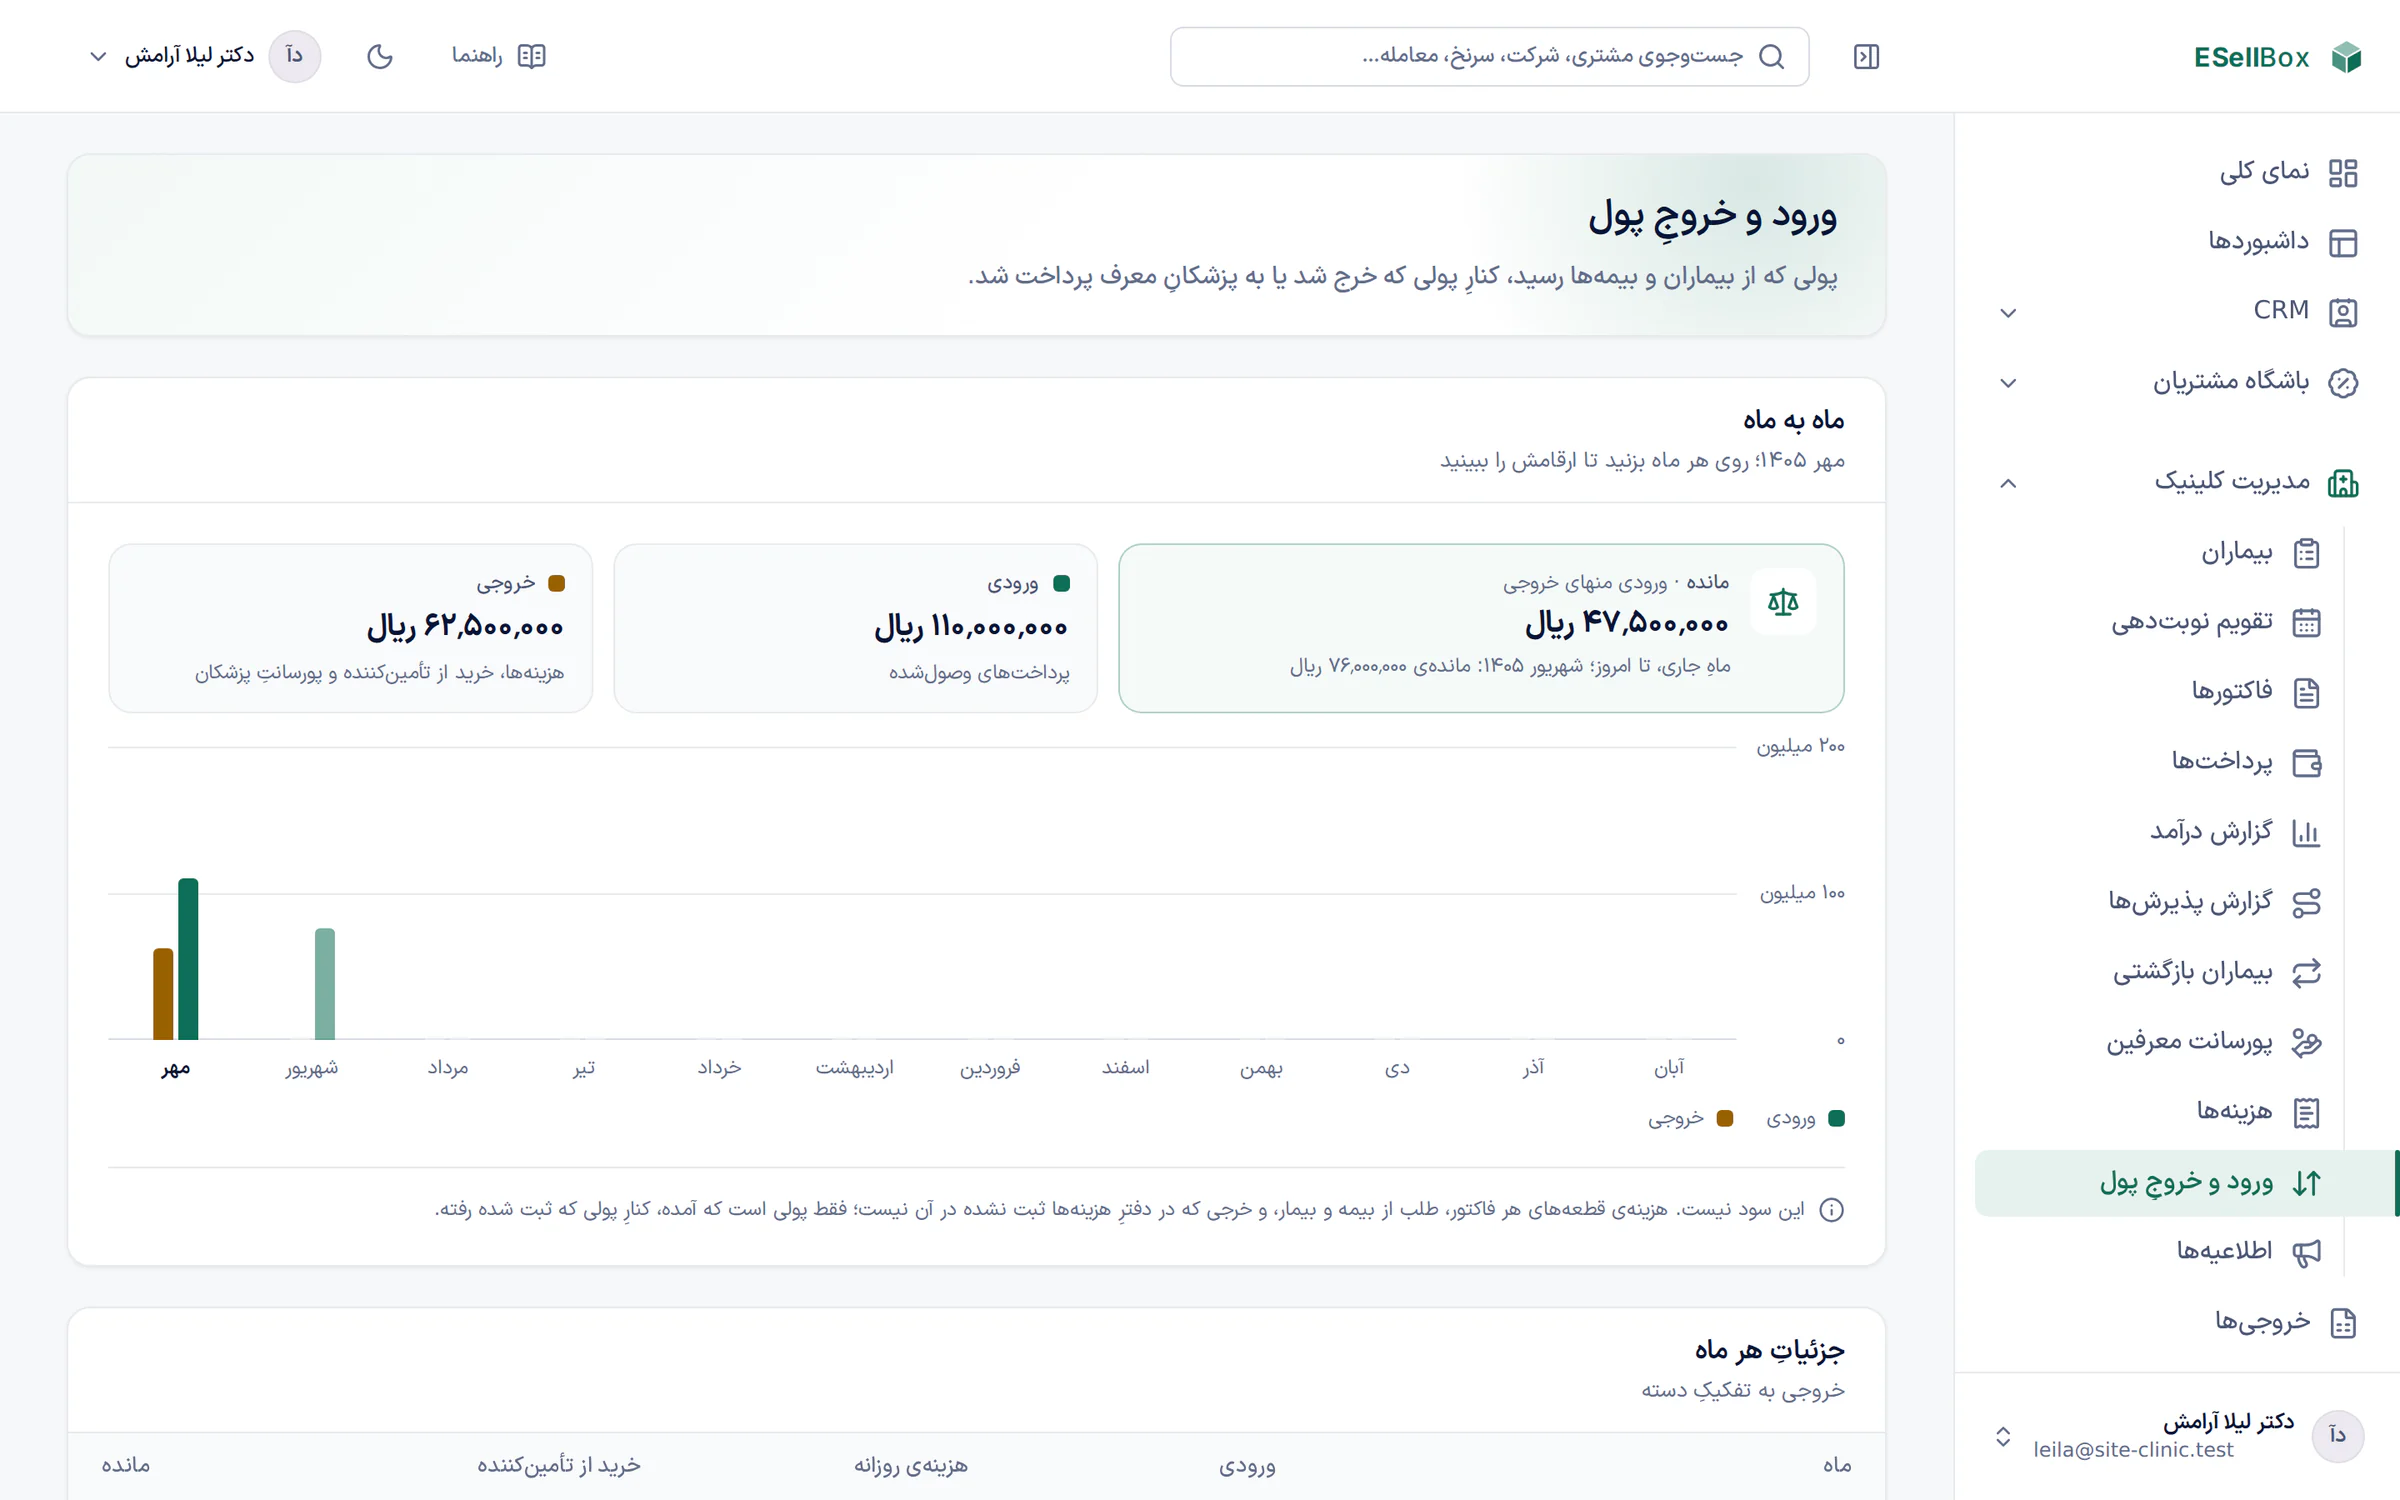
ورود و خروج پول: نمای ماهانهی حسابداری کلینیک
یک ماه نمونه در یک کلینیک (به ریال، عددها ساختگی):
- فاکتورشده: ۹۰۰ میلیون (سهم بیمار ۴۰۰، سهم بیمه ۵۰۰)
- وصولشده: ۶۲۰ میلیون (۳۸۰ از بیماران، ۲۴۰ از بیمهها، که بخشی از آن مال ماههای قبل است)
- خرجشده: ۵۵۰ میلیون
- ماندهی ماه (ورودی منهای خروجی): ۷۰ میلیون
کلینیک ۹۰۰ میلیون کار کرده ولی فقط ۷۰ میلیون به ماندهی حسابش اضافه شده است. اگر مدیر فقط به عدد اول نگاه کند، تصویر غلطی دارد.
این نمای ماهانه را «ورود و خروج پول» مینامیم: ستون ورودی، ستون خروجی و مانده، ماه به ماه. سه ماه کنار هم معمولاً روند را روشن میکند.
پورسانت پزشک معرف
اگر کلینیک با پزشکان معرف قرارداد پورسانت دارد، پورسانت را از پولی حساب کنید که واقعاً وصول شده، نه از فاکتور. این هم حساب را برای کلینیک امنتر میکند (پورسانت پولی را نمیدهید که هنوز نرسیده) و هم برای پزشک شفافتر است. طلب هر پزشک و تسویههایش باید جدا و با سابقه ثبت شود.
خطاهای رایج حسابداری کلینیک
- شمردن چک پیش از وصول: ماندهی ذهنی از ماندهی بانک بیشتر میشود و تصمیم خرید یا استخدام بر پایهی پولی گرفته میشود که هنوز نیست.
- ثبت نکردن هزینههای کوچک: پذیرایی، پیک، لوازم مصرفی. جمعشان در سال کم نیست.
- یکی کردن طلب بیمار و بیمه: طلب بیمه کندتر و با کسر وصول میشود؛ اگر جدا دیده نشود، پیگیری نمیشود.
- پورسانت از فاکتور: پورسانت پولی پرداخت میشود که شاید هرگز نرسد.
- پاک کردن سند اشتباه: بهجای باطل کردن؛ و حالا عددها با بانک نمیخواند و کسی نمیداند چرا.
حسابداری کلینیک و حسابدار
این عددها کار حسابدار را آسانتر میکنند، نه کمتر. وقتی هر پرداخت با روش و تاریخش ثبت شده، هر هزینه با دستهاش و هر سند باطلشده با سابقهاش، حسابدار بهجای جمع کردن کاغذها، روی دفاتر و مالیات کار میکند. خروجی گزارشها را هر ماه برایش بفرستید.
چند کلینیک یا چند محل پذیرش
اگر کلینیک چند محل پذیرش دارد (مثلاً یکی در کلینیک و یکی در بیمارستان)، عددها را هم کلی ببینید و هم برای هر محل جدا. محلی که پرکار است ولی وصولیاش کم است، شاید مشکل بیمه یا پیگیری دارد که در عدد کلی گم میشود.
چکهای در راه
فهرست چکهای دریافتی را با تاریخ سررسید نگه دارید و هر هفته نگاه کنید کدام این هفته سررسید میشوند. چکی که برگشت خورد، همان روز پیگیری شود؛ هر روز تأخیر وصولش را سختتر میکند.
عادت ماهانهی مدیر
- چهار عدد این ماه را کنار ماه قبل بگذارید.
- فهرست طلبهای قدیمی را مرور کنید.
- هزینههایی که از ماه قبل بیشتر شدهاند را ببینید.
- چکهای سررسید ماه بعد را بدانید.
اگر عادت کنید هر ماه همین چهار کار را در همین ترتیب انجام دهید، پس از چند ماه الگوها خودشان دیده میشوند: ماههایی که وصولی کم است، بیمهای که همیشه دیر میپردازد، هزینهای که آرام بالا میرود.
سی دقیقه در ماه کافی است، به شرط اینکه عددها از قبل ثبت شده باشند، نه اینکه در همان سی دقیقه از دفترها بیرون کشیده شوند.
در ESellBox
در نرمافزار مدیریت کلینیک ESellBox هر پرداخت روی پذیرش ثبت میشود و کارتبهکارت و چک تا واقعاً نرسند وصولشده حساب نمیشوند. گزارش درآمد آنچه فاکتور و آنچه وصول شد را ماه به ماه، به تفکیک بیمه و خدمت، نشان میدهد. هزینههای روزمره و فاکتورهای خرید قطعه از تأمینکنندهها ماه به ماه ثبت میشوند و گزارش ورود و خروج پول، ورودی و خروجی و مانده را کنار هم میگذارد. برای هر پزشک معرف قرارداد پورسانت میگذارید؛ طلب او از پولی که کلینیک واقعاً دریافت کرده خودکار حساب میشود و تسویهاش را همانجا ثبت میکنید.
این گزارشها جای نرمافزار حسابداری و حسابدار را نمیگیرند؛ عددهاییاند که مدیر برای تصمیم لازم دارد. برای پذیرش و روند کار، پذیرش بیمار و برای عددهای کار تیم، شاخصهای فروش را ببینید.
پرسشهای متداول
فرق درآمد و وصولی کلینیک چیست؟
درآمد (فاکتورشده) ارزش کاری است که انجام دادهاید. وصولی پولی است که واقعاً رسیده. فاصلهی این دو، طلب شماست.
چک دریافتی را کی وصولشده حساب کنیم؟
روزی که مبلغ در حساب بانکی نشست، نه روزی که چک را گرفتید.
پورسانت پزشک معرف را از چه مبلغی حساب کنیم؟
بهتر است از مبلغ وصولشده؛ اینطور پورسانت پولی را نمیپردازید که هنوز به کلینیک نرسیده است.
هزینههای کلینیک را در چه دستههایی ثبت کنیم؟
دستههای کم و روشن: قطعه و مواد، هزینههای ثابت، کارکنان، پورسانت و هزینههای روزمره. دستههای زیاد ثبت را کند میکنند و گزارش را شلوغ.
ماندهی ماه منفی شد؛ یعنی کلینیک ضرر کرده؟
نه لزوماً. شاید فاکتورهای زیادی صادر شده که هنوز وصول نشدهاند، یا هزینهی بزرگی یکجا پرداخت شده است. به طلبها و روند چند ماه نگاه کنید، نه یک ماه تنها.
آیا این گزارشها جای حسابداری را میگیرند؟
نه. حسابداری قانونی، مالیات و دفاتر کار حسابدار است. این عددها برای تصمیمهای ماهانهی مدیرند.
برایش بفرستید؛ در تلگرام، واتساپ یا با پیوند.